2023年重庆市集成电路产业链全景图谱 政策协同下的产业跃迁之路
2023年,重庆市集成电路产业在“国家战略腹地”与“成渝地区双城经济圈”双重机遇下,加速构建从材料、设计、制造到封测、应用的完整产业链。本图谱从产业政策、产业链环节、空间布局与未来瓶颈四个维度,勾勒出重庆集成电路产业的全景脉络。
一、产业政策:精准滴灌与系统集成并行
2023年,重庆出台了《重庆市集成电路产业发展行动方案(2023—2027年)》等纲领性文件。政策重点关注:
1. 资金支持:设立市级集成电路产业发展专项基金,对重大项目按固定资产投资额给予最高10%的补贴;对首轮流片、EDA工具购买、MPW(多项目晶圆)给予最高50%的补助。
2. 税收优惠:落实国家“十免三减半”等优惠,对符合条件的特色工艺产线、封测企业给予进出口设备免税。
3. 人才引育:实施“英才计划”集成电路专项,在重庆大学、重庆邮电大学等高校增设微电子学院或订单班。
4. 协同政策:联动成都共建电子信息产业走廊,实现设计——制造——封测的跨区域协作。
二、产业链全景图谱
上游:材料与设备
- 材料:重庆 SOI 硅片、高纯靶材、电子特气等环节已有布局,如超硅半导体(大硅片)、有研重冶(靶材)。功率半导体用 SiC、GaN 衬底材料正在引入培育。
- 设备:缺少光刻机等核心设备,但在封装设备、检测设备领域有少量布局,如科锐等。短板明显。
- EDA/IP:依赖进口与北京、上海企业。2023年重庆鼓励本地企业采购国产EDA,并支持芯原等IP企业设立分部。
中游:设计、制造与封测
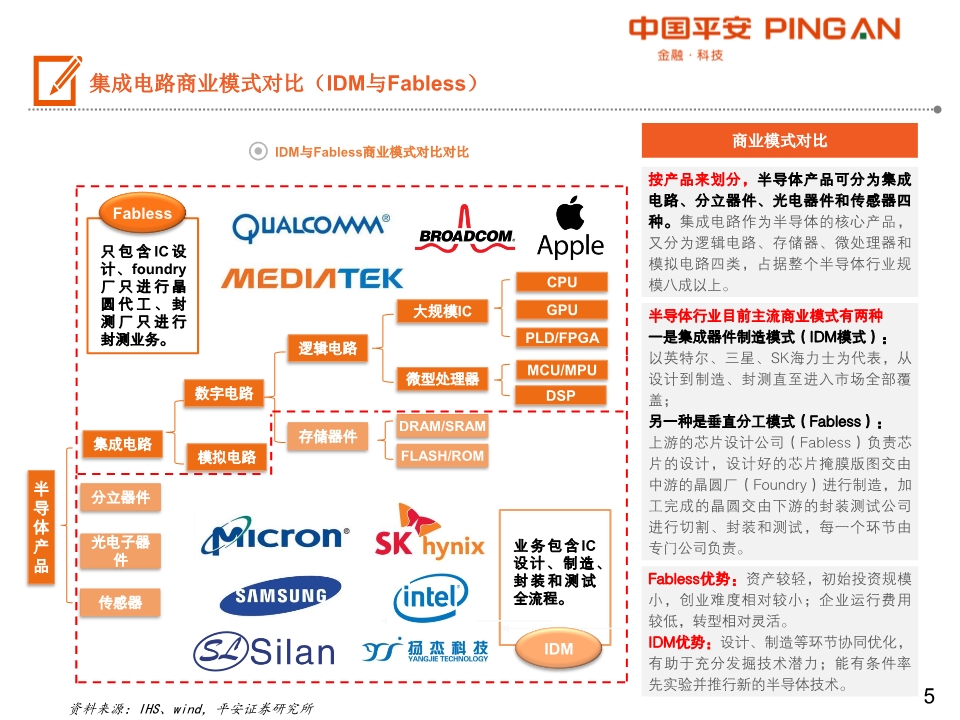
- 芯片设计:聚焦功率半导体、模拟/混合信号、MEMS传感器、汽车电子等领域。代表企业:西南集成、中科芯、禾賽科技(部分车规芯片)、万国半导体(设计部)。总数超100家,但规模偏小。
- 晶圆制造:以特色工艺为主。华润微电子(重庆)12英寸功率半导体产线(2022年通线,2023年产能爬坡)、万国半导体(AOS) 12英寸功率器件线、中科渝芯 6英寸模拟线。全部避开先进逻辑,专攻功率、射频、光电。
- 封装测试:主力为SK海力士(重庆)——全球最大半导体封装测试基地之一,专攻存储封测;此外还有平伟实业、中航微电子等。2023年通线了多个车规级功率模块封装项目。
下游:应用与终端
- 汽车电子:重庆作为汽车重镇,长安、赛力斯、长安福特等对 MCU、IGBT、碳化硅模块需求巨大。2023年本地汽车芯片自给率仍不足15%,属最大应用拉动方向。
- 智能终端:手机、笔记本电脑、可穿戴设备(OPPO、vivo、惠普等)带动电源管理、射频前端、传感器芯片。
- 工业与物联网:电源、驱动、传感芯片,服务本地工业互联网。
空间格局:“一核两翼多园”
- 一核:西部(重庆)科学城——聚焦设计、EDA、高端制造与创新平台。
- 两翼:两江新区(水土、龙兴)——晶圆制造与封测集聚区;经开区(茶园)——功率半导体与汽车芯片特色园区。
- 多园:璧山、永川、铜梁等布局材料、封装配套,形成一小时供应链圈。
三、2023年重大进展与图谱变化
- 制造端:华润微12英寸线年产能提升至2万片/月,万国半导体二期扩产。
- 材料端:超硅半导体 12英寸大硅片实现批量供货。
- 封测端: SK海力士二期投产,封测产能全球占比进一步提升,但存储芯片先进封测受国际环境影响,成为“卡脖子”隐患。
- 应用端:长安、赛力斯联合本地芯片企业组建“车芯联盟”,推动10款国产芯片上车验证。
四、短板与突围建议
1. 晶圆制造环节大尺寸、先进制程缺位 ——短期内不做7nm/5nm,但在28nm及以上特色工艺仍需扩大成熟产能。
2. 设计企业规模小、同质化 ——除功率半导体外,缺乏 CPU/GPU/FPGA 等高价值品类,应利用政策引导并购整合。
3. 高端人才与设备受制 ——持续加大“引企入渝”并结合重庆大学等本地培养。
4. 供应链韧性不足 ——材料与零部件依赖进口,应加快同信电子、有研重冶等属地化配套。
2023年是重庆集成电路产业由“点状突破”转向“链式协同”的关键之年。政策力度系统化、产业链图谱日渐清晰。围绕功率半导体与车规芯片两大地基,若能突破材料与设备瓶颈、发挥西部科学城创新溢出,重庆有望在“十五五”期间跻身国家集成电路产业第三极的第一梯队。
如若转载,请注明出处:http://www.showsalad.com/product/51.html
更新时间:2026-10-15 19:16:15